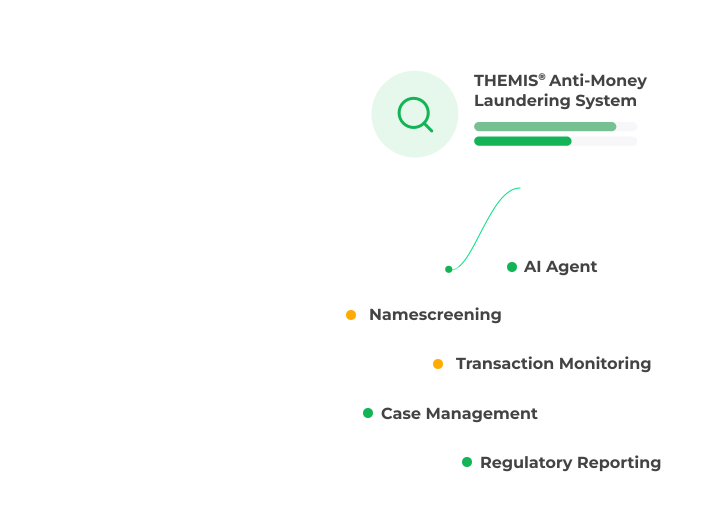
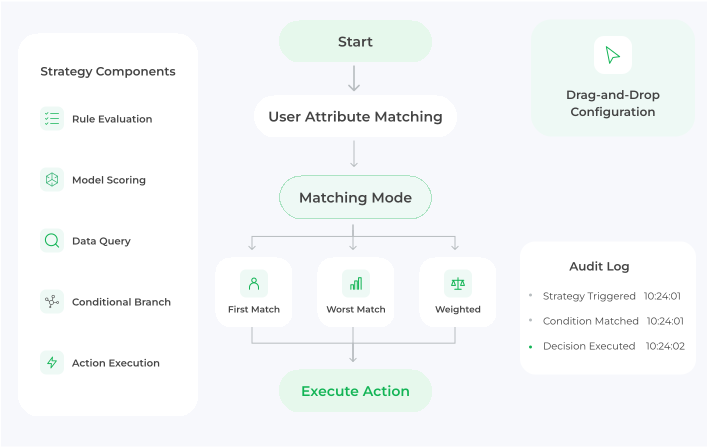
واجهة تعتمد على السحب والإفلات، لا تتطلب أي برمجة لتخصيص المنطق، واختيار أوضاع التنفيذ (المطابقة الأولى، المطابقة الأسوأ، المرجحة، إلخ)، وتتبع كل قرار بسجل تدقيق كامل.
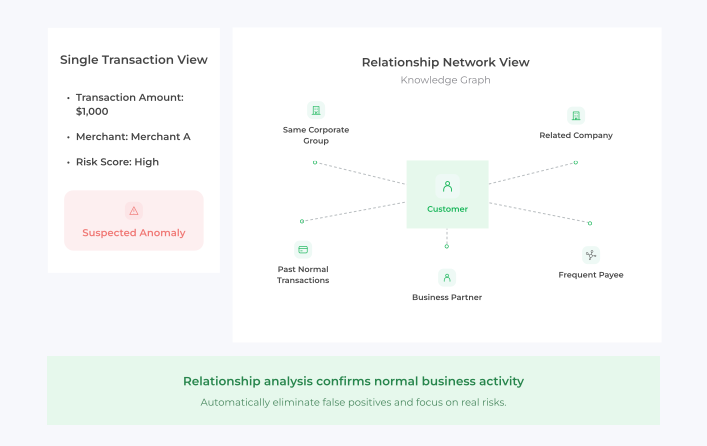
بفضل النواة المزدوجة التي تعتمد على "وكيل الذكاء الاصطناعي + الرسم البياني المعرفي"، يرتقي النظام بتركيز التحقيق من "المعاملات الفردية" إلى "شبكات العلاقات". فبدلاً من الاكتفاء بالنظر إلى "ماهية" المعاملة، فإنه يفحص أيضاً "من يرتبط بها". ومن خلال تحليل الارتباط القائم على الرسم البياني المعرفي، يستبعد النظام تلقائياً المعاملات التي تبدو غير طبيعية ولكنها في الواقع مشروعة بسبب التفاعلات التجارية العادية، مما يسمح لفريقك بالتركيز على التهديدات الحقيقية.
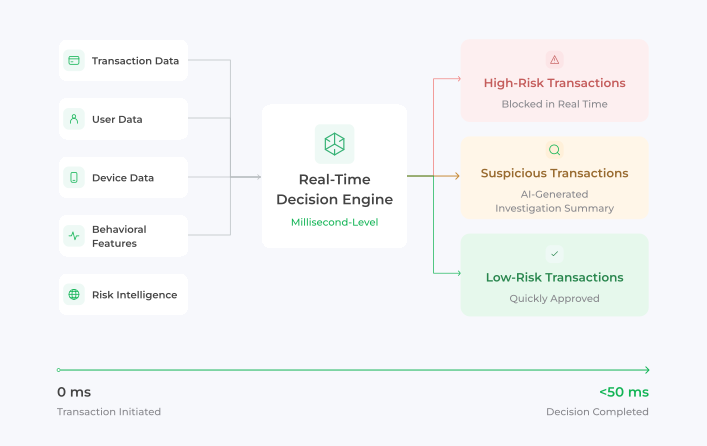
محرك خاص يقدم قرارات في أجزاء من الثانية (أقل من 50 مللي ثانية) بمعدل معالجة يتجاوز 10 آلاف معاملة في الثانية مع توافر بنسبة 99.99%. يدمج المحرك السياسات والقواعد وبطاقات الأداء والنماذج للتدخل الفوري في عمليات الدفع والتحويل وفتح الحسابات، مما ينقل الدفاع ضد المخاطر من مرحلة ما بعد الحدث إلى مرحلة تنفيذ المعاملة.
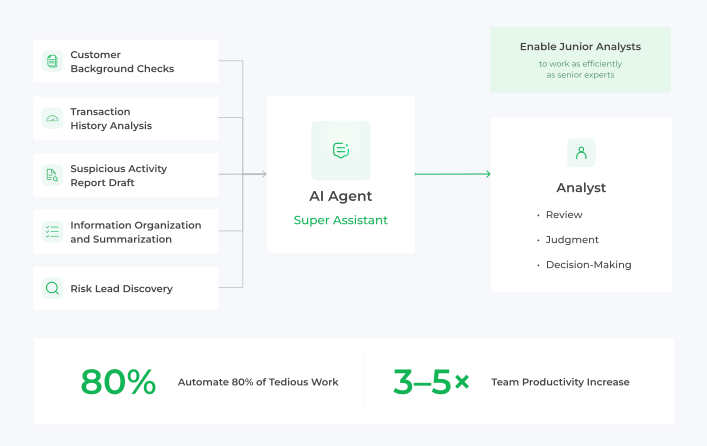
يعمل وكيل الذكاء الاصطناعي كـ "مساعد فائق" للمحللين، حيث يقوم بأتمتة 80% من المهام الروتينية مثل التحقق من خلفية العملاء، وتحليل تدفق المعاملات، وصياغة تقارير أولية عن الأنشطة المشبوهة. وبذلك يمكن للمحللين التركيز فقط على المراجعة واتخاذ القرارات، مما يُمكّن المحللين المبتدئين من الأداء بمستوى الخبراء، ويزيد من إنتاجية الفريق بمقدار 3 إلى 5 أضعاف.
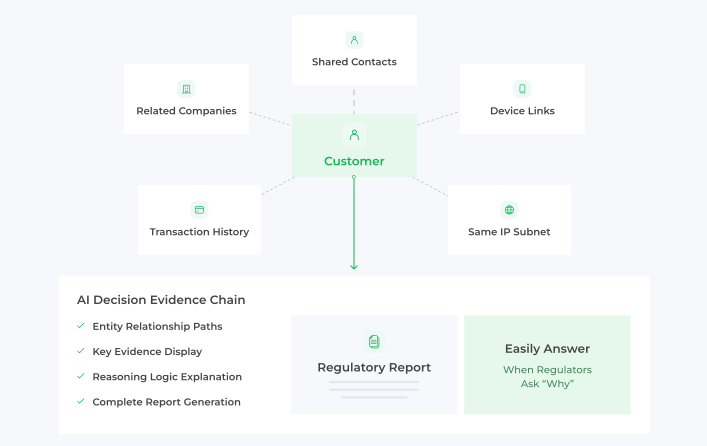
من خلال الاستفادة من مسارات الاستدلال في الرسم البياني المعرفي، يوفر النظام سلسلة أدلة واضحة ومرئية (شبكة أدلة علائقية) لكل قرار يتخذه الذكاء الاصطناعي. وعندما يطرح المنظمون سؤال "لماذا"، يمكن للنظام إنشاء تقارير تلقائية تتضمن مسارات العلاقات الكاملة، والكيانات الرئيسية، ومنطق الاستدلال، مما يجعل عملية اتخاذ القرار بالذكاء الاصطناعي شفافة وقابلة للتتبع، وهو ما يتيح الاستجابة بسهولة لاستفسارات الجهات التنظيمية.
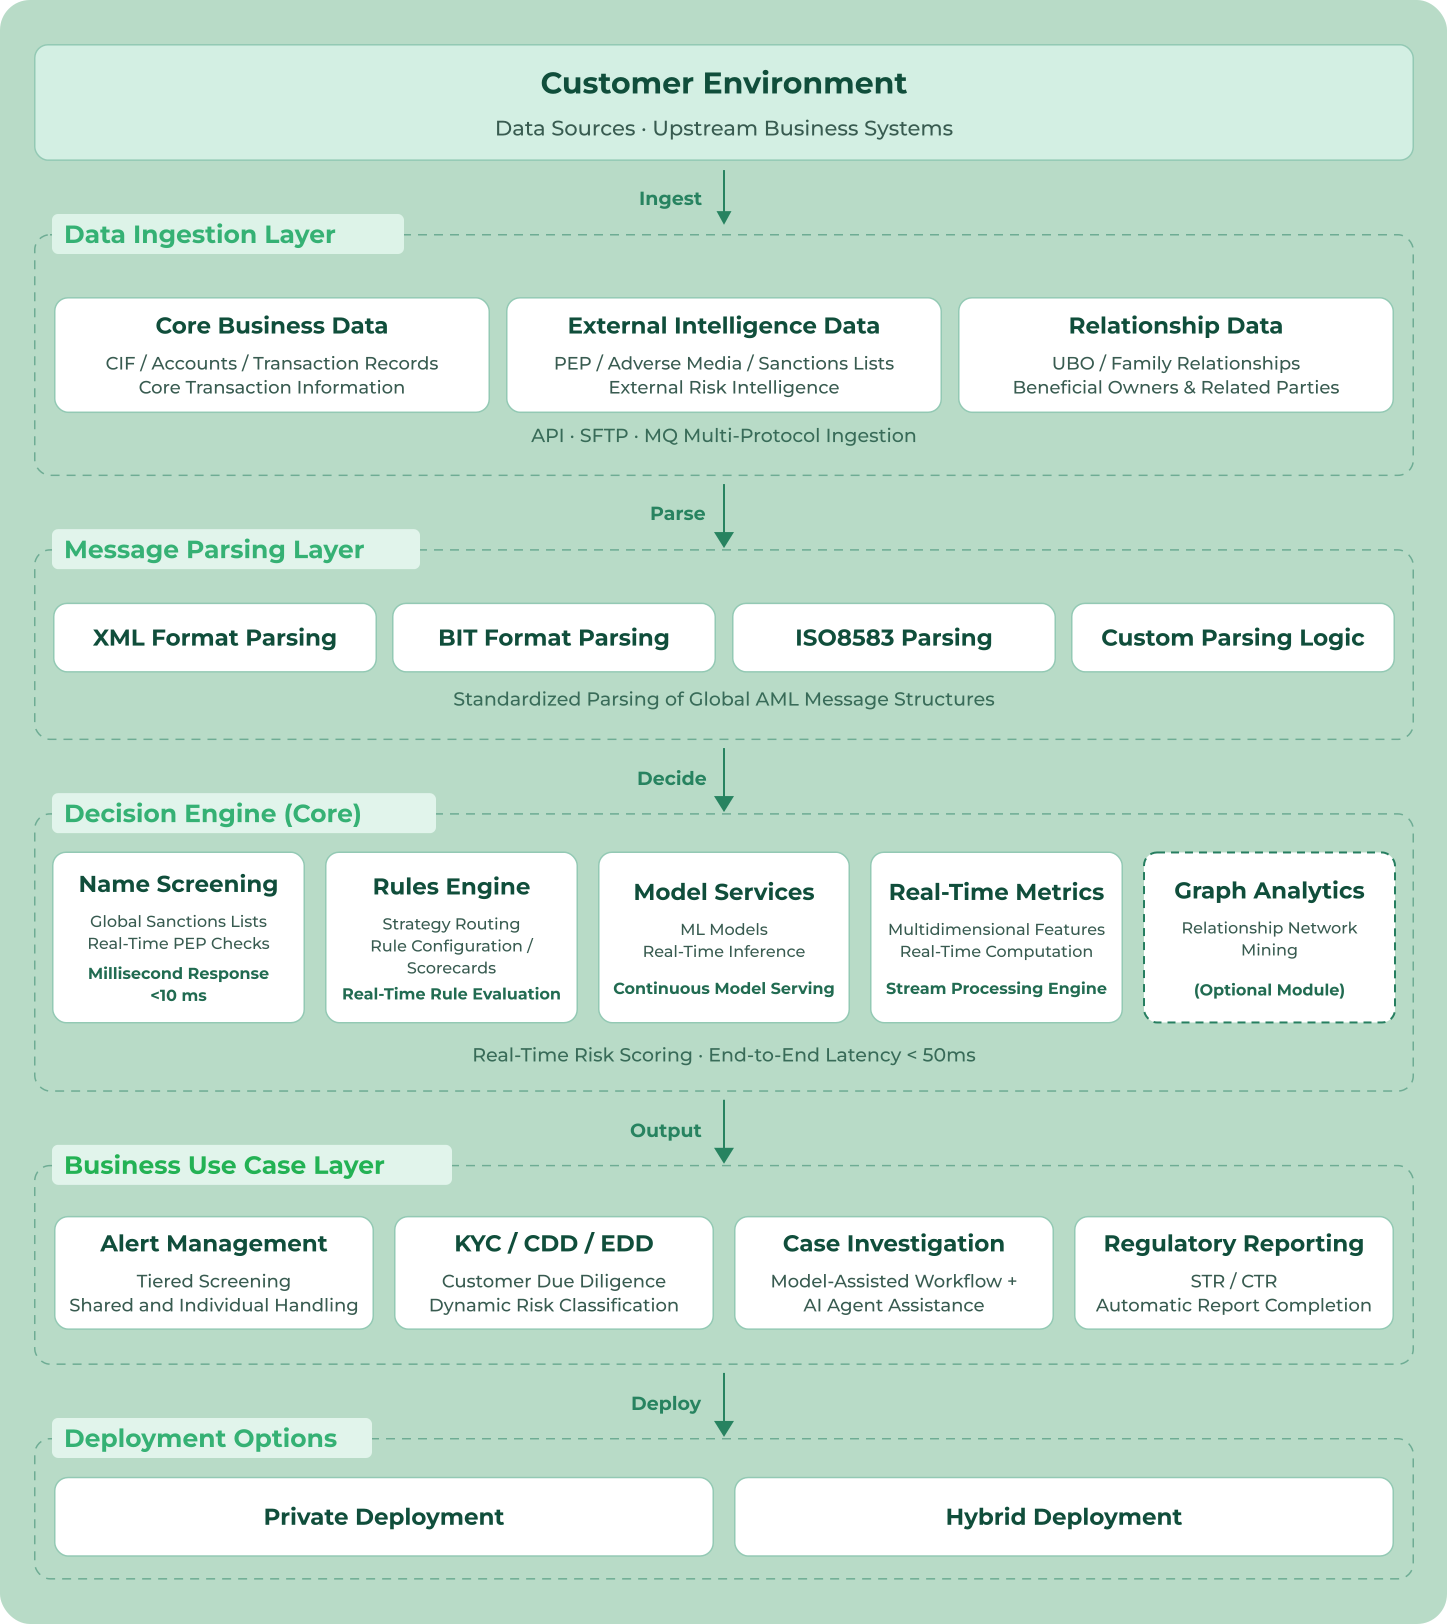


تتمثل الاختلافات الرئيسية بين نظام THEMIS® والموردين الدوليين التقليديين الآخرين بشكل أساسي في الأبعاد الثلاثة التالية:
إنه مناسب للبنوك التجارية، والبنوك الرقمية، والمحافظ الإلكترونية / مؤسسات الدفع، وشركات التأمين، وغيرها من المؤسسات المالية. وإلى جانب سيناريوهات مكافحة غسل الأموال التقليدية، فإنه يغطي أيضاً عمليات الاحتيال، وحسابات البغال المالية، والاستيلاء على الحسابات، والاحتيال في المدفوعات الفورية، وجرائم الخدمات المصرفية الرقمية الناشئة. ومن خلال دمج مكافحة الاحتيال ومكافحة غسل الأموال (FRAML)، فإنه يتيح تحديداً موحداً لمخاطر الاحتيال وغسل الأموال.
نعم. صُمم المنتج مع التركيز على القواعد المحلية، والمتطلبات التنظيمية، والتكيف مع سيناريوهات الدفع. يعمل النظام حالياً في الفلبين وماليزيا وهونغ كونغ وسنغافورة، مع قدرة على الاستجابة السريعة للخصائص التنظيمية للأسواق الناشئة في جنوب شرق آسيا وأمريكا اللاتينية.
يتم دعم ثلاثة نماذج للنشر:
يتم دعم ثلاث طرق: واجهة برمجة التطبيقات (API) للاتصال الفوري، وبروتوكول نقل الملفات الآمن (SFTP) لنقل الملفات المجمعة، وطابور الرسائل (MQ). ويغطي هذا إدارة تكامل الخدمات، وتجميع الحقول / إدارة الحقول، وتهيئة خدمات واجهة برمجة التطبيقات، وإدارة بيانات الطرف الثالث، وتكامل المعلومات الخارجية / القوائم.
نعم. يوفر مركز القرار إمكانات شاملة لإدارة السياسات، تشمل سياسات السيناريوهات، ومجموعات القواعد، وبطاقات الأداء، وأدوات اتخاذ القرار / مكتبات الوظائف، وتحصين القواعد، ومختبر الاستراتيجيات (اختبار السياسات، واختبار مجموعات القواعد، وتحليل القرارات)، وكلها تدعم التكوين الذاتي.
صُمم هذا المنتج وفقاً للمعايير الدولية لمجموعة العمل المالي (FATF)، مع بنية تحتية متكاملة لمكافحة غسل الأموال، وسير عمل ومنطق تشغيلي شامل. وقد نال المنتج بالفعل اعترافاً تنظيمياً في أسواق مثل الفلبين. وتتميز جميع الوحدات بمسارات تدقيق شاملة وإمكانية تتبع كاملة للعمليات.